Freightos Baltic: Container rates hold near cyclical highs as Hormuz tensions, congestion, and strikes compound
Bunker prices have climbed back to June levels, now running about 60% above pre-war pricing, as tensions between Iran and the US around the Strait of Hormuz escalate further and Chinese crude buying picks up.
|
Route |
Cost (USD/FEU) |
Changes |
|
Updated on 08 September 2026 |
||
|
Asia – US West Coast |
$7,570 |
â 1% |
|
Asia – US East Coast |
$9,508 |
â 3% |
|
Asia – Northern Europe |
$4,544 |
â 3% |
|
Asia – Mediterranean |
$4,704 |
â 1% |
Baca lebih detail di Freightos
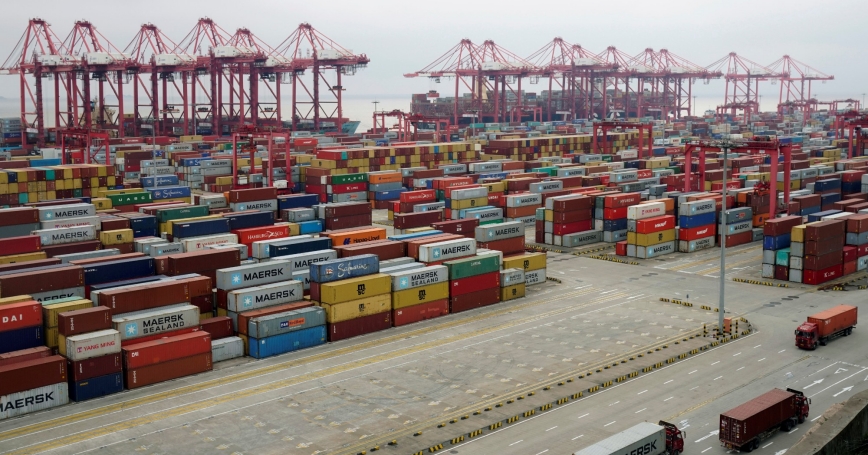
Tarif transpacific sedikit melemah pekan lalu setelah bertahan di level peak-season sejak awal Juli, mengarah pada plateau alih-alih kenaikan lagi seiring peak season berakhir. Tarif West Coast di sekitar $7.600/FEU dan East Coast di sekitar $9.500/FEU kini kembali sejalan dengan level peak 2024, ketika permintaan musiman, pengalihan rute akibat Red Sea, dan frontloading terkait aksi mogok di East Coast mendorong lonjakan serupa. kemacetan dipicu topan di hub Far East menambah tekanan, carrier membatalkan lebih banyak pelayaran pekan ini untuk memulihkan jadwal yang terganggu badai, langkah dapat menjaga tarif tetap firm meskipun permintaan yang mendasarinya melemah.
Di jalur Asia-Eropa, tarif sedikit turun pekan lalu menjadi $4.500/FEU untuk North Europe dan $4.700/FEU untuk Mediterranean, harga Mediterranean turun lebih jauh pekan ini hingga kira-kira menyamai North Europe. Hal ini menandai pergeseran dari pola historis sejak 2017, ketika tarif Mediterranean rata-rata 17% di atas North Europe, meskipun selisih itu sesekali berbalik. Penurunan Mediterranean yang lebih tajam dari level peak, turun $2.600/FEU atau 37%, dibanding penurunan $1.300/FEU atau 23% untuk North Europe, kemungkinan mencerminkan peningkatan transit Red Sea pada sejumlah layanan Mediterranean, sementara kongesti North Europe menjaga tarif relatif sticky meskipun permintaan peak-season mulai mendingin.
Bahkan setelah penurunan itu, kedua jalur masih berada $1.000-1.700/FEU di atas level sebelum peak, selisih yang masih sebagian besar terkait kongesti Far East dan kini diperparah aksi mogok pekerja pelabuhan di Jerman dan Belanda.
Harga bunker kembali naik ke level Juni, kini sekitar 60% di atas harga sebelum perang, seiring ketegangan antara Iran dan AS di sekitar Selat Hormuz semakin meningkat dan pembelian minyak bumi oleh China menguat. Tehran telah mengisyaratkan rencana untuk memperluas zona eksklusi di sekitar jalur air tersebut, menambahkan lapisan baru premi risiko di atas tren kenaikan yang dimulai setelah runtuhnya gencatan senjata pada Juli. Floor harga bahan bakar yang lebih tinggi mulai menopang tarif kontainer secara umum, meskipun dinamika kapasitas dan permintaan untuk saat ini tetap menjadi kekuatan dominan dalam penetapan harga angkutan laut.
Kondisi transit Terusan Panama tetap menjadi hal yang perlu dipantau. Otoritas Terusan Panama untuk sementara menunda rencana pengurangan tambahan draft sebesar setengah kaki untuk kapal Neopanamax, bahkan ketika bersiap menghadapi kemungkinan kekeringan yang dipicu El Nino pada akhir tahun. Transit harian telah dikurangi sebanyak empat menjadi 32 bulan ini, tetapi slot Neopanamax, yang digunakan kapal kontainer jarak jauh, sejauh ini hanya mengalami pengurangan satu slot.
Secara keseluruhan, gambaran terlihat adalah tarif bertahan di dekat level tertinggi pola akibat kombinasi tekanan saling tumpang tindih, bukan semata-mata permintaan peak-season, risiko geopolitik Timur Tengah yang meningkatkan dasar harga bahan bakar, kemacetan dipicu cuaca di hub Far East, serta aksi pekerja di Eropa menambah friksi meskipun permintaan yang mendasari pada jalur transpacific dan Asia-Eropa terlihat tanda-tanda awal pendinginan.
Written by: Farid Muzaffar